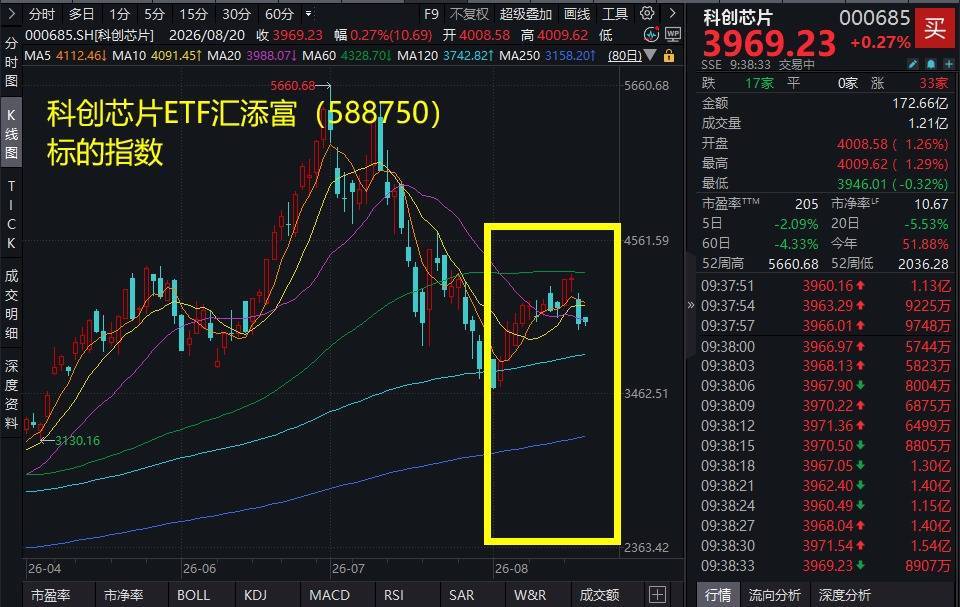
近期全球权益市场波动加剧,流动性风险压制风险资产,地缘冲突与AI巨额资本开支均扰动市场。科创芯片ETF汇添富(588750)近期波动剧烈,标的指数早盘震荡上行,但昨日资金仍然重手增仓科创芯片ETF汇添富(588750)超2亿元!
产业消息面上,SK海力士宣布总额40万亿韩元(约合286亿美元)的股份回购与注销计划,规模创下韩国上市公司历史最高纪录。SK海力士同时承诺,将2025至2027年间产生的自由现金流的至少50%用于股东回报。
成分股消息面上,思瑞浦8月19日发布半年报,公司上半年营业总收入16.06亿元,同比增长69.19%;归母净利润3.08亿元,同比增长368.52%。
宏观消息面上,美国财政部宣布,对长期国债的流动性支持回购规模将“至少扩大一倍”,由20亿美元提高至40亿美元,回购对象涵盖10年期至30年期债券。消息发布后,美国长期国债收益率显著下跌。近期美国长期国债收益率持续走高,8月17日美国30年期国债收益率达5.31%,创2007年6月以来新高。数据显示,据美国联邦债务总额突破40万亿美元,创下历史新高。
另一方面,美联储7月会议纪要显示,许多与会者评估,若通胀未能回落,则可能需要进一步加息。部分官员称立即加息有助于避免后续更大幅度的加息。部分与会者表示,当前金融环境紧缩力度或许不足以将通胀拉回2%目标。美联储还探讨过将年度政策会议缩减至6场,以便有更多时间积累经济数据,但并未作出决议。
高盛此前指出,全球市场可能正在从“储蓄过剩”切换到“资本稀缺”。AI烧钱,财政借债,海峡卡住实物供给——三股力量在同时消耗有限的全球资本。在此背景下,市场对美股AI(人工智能)债务融资的担忧情绪正持续加剧,投资者开始为AI资本开支的债务风险定价,AI硬件股成为抛售风暴中心。
【宏观流动性:科技定价权改变,流动性敏感度提升】
当前科技的定价逻辑已经发生了深刻变化:随着科技大厂自由现金流转弱、对外部融资的依赖度显著抬升,叠加美债长端利率冲高,全球科技股定价的核心矛盾转变为“举债扩张的资本开支能否兑现ROI”,这意味着科技股对金融条件的敏感度提升:必须用真金白银的回报来还本付息。
海外流动性方面,中金公司认为美国通胀下半年或进入下行通道,经济增长正在降温,并不支持货币紧缩,市场可能高估加息风险。美债收益率方面,一方面从美债发行结构来看,整体以短债为主,对长债的供给压力有限;另一方面,长端收益率持续高位运行将加大美国财政负担,压制实体经济表现,美国应对动机较强。(来源于中金公司20260820《外部扰动引发短期调整,修复行情有望延续》)
基准利率方面,东吴证券指出,26Q3传统需求将在财政&世界杯脉冲消退、金融条件收紧的共同抑制下走弱,给通胀降温。东吴证券维持美联储今年不加息的观点,当前隐含的全年26bps的加息预期料将回吐,对应2年美债利率&美元指数的走弱,黄金的走高。中长期看,今年8月到明年2月美国CPI同比均值料在3.2%左右保持震荡,但明年3-5月美国CPI同比增速料因油价脉冲结束导致的高基数效应显著回落;基准情形下,只要油价不出现显著上行风险,27Q2开始美联储将不再有加息的必要。(来源于东吴证券20260813《美国7月CPI:趋势温和,给加息预期再降温——2026年7月美国CPI数据点评》)
债券利率方面,今年以来,美债利率的加速上行再度成为全球资产定价的焦点。伴随美债收益率的快速冲高,无风险利率这一全球金融资产的定价锚快速上移,不仅对权益资产估值形成直接压制,更引发了跨资产配置的深刻调整。在此过程中,美股与美债的负相关性在阶段性打破后再度显现,全球金融市场的波动率亦被推升至高位。
国联民生证券指出,进入7月后,在基本面的走弱和美联储的加息犹豫下,短端上行动能逐步放缓但相较之下长端利率却加速冲高。收益率曲线陡峭化趋势持续强化,期限溢价接棒成为长端利率上行的核心驱动。在此背景下,下半年长端利率的易上难下,以及收益率曲线陡峭化或将成为贯穿市场的核心线索。(来源于国联民生20260805《AI与新范式系列:美债在定价什么?》)
【宏观流动性绑定市场情绪,该如何理解AI产业链?】
6月以来,在流动性收紧“恐吓”下,首当其冲的就是前段时间炙手可热的科技股,让不少人开始产生“AI泡沫破裂”的恐慌。对此,中金公司研究部提出的核心判断是:当前AI远未到担忧泡沫破裂的阶段:
第一,AI确实在切实提高生产力。2025年前三季度,AI对美国GDP增长的贡献约为39%,明显高于2000年互联网革命28%的贡献占比。
第二,头部企业杠杆水平依然健康。五大云厂商虽然资本开支/经营现金流已达94%,负债权益比有所抬升,但仍明显低于科网泡沫时期的龙头均值。关键区别在于:本轮AI投资主要依赖企业内生现金流,而非杠杆扩张。
第三,整体估值并非严重非理性。截至5月底,标普500信息技术行业前向市盈率仅24倍,远低于2000年科网泡沫时期55倍的峰值。理由在于AI驱动之下,业绩增长消化了估值:标普500在2026年一季度实现了29%的盈利增长,为四年来最高单季增速。
【复盘历史:科技股往往更容易对宏观冲击“脱敏”!】
中金公司进一步指出,越是在不确定环境中,越要从确定性趋势中寻找确定性资产。而当前最确定的趋势,就是AI科技革命。
第一,历史规律:重大技术革命期间,科技股往往对宏观冲击“脱敏”。2013年A股“钱荒”背景下,创业板指照样翻倍。本轮AI革命同样如此,科技成长由产业趋势驱动,而非单纯依赖流动性。
第二,A股的“AI含量”正在质变。AI产业链在全A指数中的自由流通市值权重已接近30%,一季度盈利同比增长超70%。自2024年9月以来,AI相关行业指数累计上涨166%,而非AI行业仅上涨41%,驱动力已完全切换。
第三,资金面出现“新活水”。外汇派生流动性成为重要增量来源,叠加A股分红提升、中长期资金入市、国家队稳市机制成熟——这些历史上从未同时具备的条件,正在为科技主线提供前所未有的韧性。
中金公司旗帜鲜明地指出,科技仍然是市场交易的主线,但需要注意节奏和仓位,尤其是把业绩期作为核心验证点。(来源于中金公司20260612《山雨欲来:沸腾的AI,和5%美债的坚冰》)
AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期,科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达86%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。
若希望更精准布局国产算力及存储,可关注科创芯片设计ETF汇添富(589290),算力(含CPU/GPU/ASIC)+存储含量高达72%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!

优配网提示:文章来自网络,不代表本站观点。